扫描下载APP
其它方式登录
AI短剧行业陷入严重亏损困局:制作成本飙升、万播分账暴跌至5元,98.7%项目无法回本;巨头通过IP、算力、投流、广告、结算全链条垄断,中小团队沦为倒贴本金的‘算法耗材’;仅1.3%幸存者靠转向B端营销服务或前端引流+后端高毛利变现存活。
文章分析2026年AI女团兴起现象,指出其作为商K衰落后的新风口,凭借低成本、不塌房、永续运营等优势吸引大厂、MCN和草根入局,但暴露出缺乏真实情感、动作失真、人设空洞、商业信任危机等软肋;强调AI女团若想长期发展,需超越技术表象,回归内容本质与真诚运营。
2026年旧金山因生成式AI降低技术门槛,大量风投资金涌入AI初创公司,导致营销与销售岗位激增,高薪吸引大批高颜值女性入职并以社交平台自拍等方式开展客户获取,形成‘辣妹销售’现象,引发对营销有效性及资本配置合理性的质疑。
Super Micro Computer(SMCI)一季度营收预公告达185–195亿美元,较指引中值高27%,毛利率达12%–12.5%,超预期主要受益于AI平台需求强劲及客户与产品结构优化;高盛维持卖出评级,因当前股价32.47美元已接近34美元目标价,上行空间有限,且营收持续增长面临现金转换周期长、或需外部融资的约束。
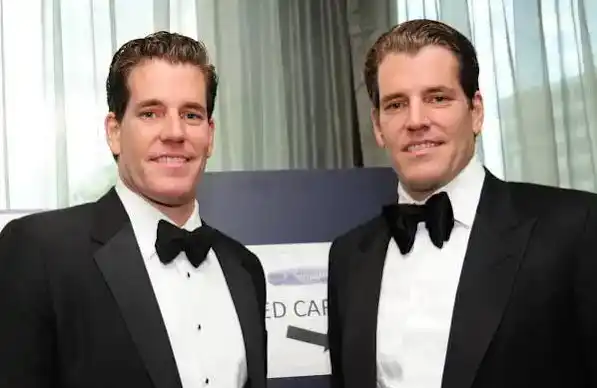
Winklevoss兄弟基于AI发展加剧金融数据可分析性,提出隐私正成为稀缺资源,Zcash(ZEC)作为具备零知识证明隐私保护功能的加密货币,其长期价值可能随AI进步而提升,估值逻辑转向隐私经济属性而非单纯复制比特币周期。
AI视频技术爆发催生大量独立创作者,他们以低成本、高效率承接广告、短剧等商业项目,实现快速变现;但面临算力成本上涨、创作倦怠、IP打造难度大及行业竞争加剧等挑战,正从个体承制转向工作室或厂牌化协作模式。
澳大利亚公司Apate.ai利用AI机器人冒充潜在受害者与诈骗分子对话,消耗其时间并主动套取收款账号、钓鱼域名等诈骗情报,已部署35万个AI智能体,服务银行与电信运营商,推动反诈从被动响应转向事前情报驱动。其模式引发关于制度授权、情报可信度与治理边界的深层讨论。
文章揭示AI财报狂欢下隐藏的金融风险:美股因科技巨头强劲业绩上涨,但华尔街总杠杆率飙升至214%,多空对冲基金空头杠杆创五年新高,投行通过非常规手段规避风控上限;同时油价因地缘冲突突破百美元,特朗普政府动用战略储备应对能源危机,金价被视作滞胀环境下的核心对冲资产。
90后创业者齐俊元创立AI公司此间无限(Today AI),上线个人AI助手Today,聚焦主动式智能服务,已获超2亿美元(约13.36亿元人民币)融资,投资方包括腾讯、蚂蚁、红杉中国等。其背景横跨Teambition、阿里云盘、字节豆包PC端,凸显稀缺的全周期AI产品经验。
AI超创领域首起原创争议案爆发,《信托追踪者》创作者指控《血誓》融梗抄袭,双方均主张AI生成作品的原创性,但司法对AI超创间‘实质性相似’与‘接触’认定尚无标准,暴露法律滞后于技术生产的深层困境。
美国财政部长贝森特在纽约闭门会议上表示不认为AI行业存在系统性风险,驳斥AI泡沫论,强调顶尖人才和企业对AI前景的坚定信心;其表态引发关于政府官员参与高门槛私人活动透明度的争议,前财长耶伦等呼吁媒体在场以保障信息公平。
超微电脑上调2027财年第一季度收入预估至185–195亿美元,较原预期增加约40亿美元,主因AI服务器需求上升;毛利率预估上调至12%–12.5%,但仍低于上季度的17.5%;收入增长显著但毛利增速滞后,现金流状况待后续披露。
英伟达物理AI收入已超上一财年全年,覆盖自动驾驶、机器人和电信基础设施;供应链大幅扩产(基板+2.5倍、CoWoS-R+3倍)指向高于预期的CPU爬坡节奏;高盛维持买入评级,目标价300美元,强调部署效率提升(DSX POD缩短至两周)与硬件级代理安全(OpenShell)两大支撑因素。
Anthropic是一家以B端市场为主的AI模型公司,2025年收入近46亿美元,八成以上来自API调用收费,主要客户为企业和开发者;其高增长依赖与Amazon、Google等云平台深度绑定,签订超百亿美元长期算力采购协议,但由此导致经营亏损超80亿美元;公司估值高达2万亿美元,IPO在即,但商业可持续性受制于模型竞争力、客户黏性及云厂商的双重角色(渠道伙伴兼潜在竞争者)。
法国AI办公工具公司Pigment完成2.5亿美元融资,估值23亿美元,获英伟达等机构投资。公司聚焦企业级AI规划平台,整合财务、人力、销售数据,已服务谷歌、Uber、西门子等客户,目标抢占微软、SAP、甲骨文等厂商的AI办公市场,并加速亚洲扩张。